


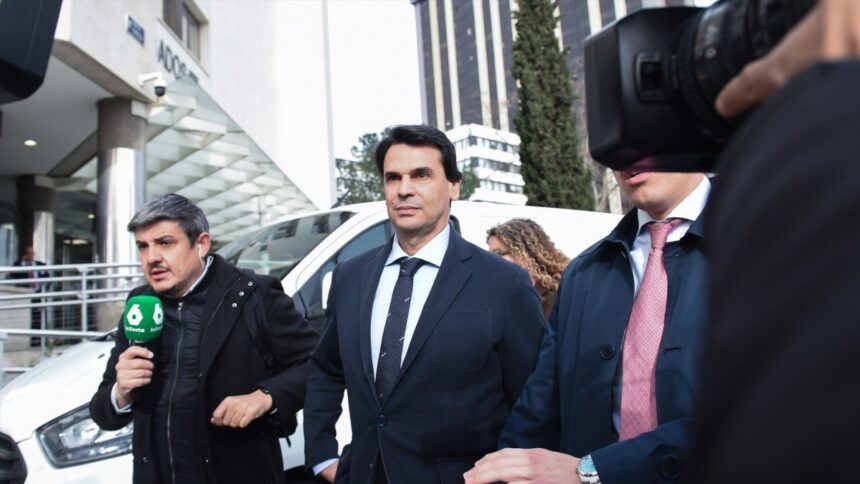
La Fiscalía sostiene que la pareja de Ayuso pagó medio millón de euros a un directivo de Quirón para «retribuir un favor recibido»
La Fiscalía ha respaldado la petición de la Agencia Tributaria para paralizar la inspección fiscal a Fernando Camino, director general de Quirón Prevención, involucrado en una investigación por presunto soborno junto a Alberto González Amador, pareja de la presidenta de la Comunidad de Madrid, Isabel Díaz Ayuso.
Nuevas investigaciones apuntan a un pago sospechoso
Según un informe reciente del fiscal Diego Lucas Álvarez, se sostiene la hipótesis de que González Amador habría abonado medio millón de euros a Camino con el objetivo de recompensar un favor recibido. El documento, al que ha tenido acceso la prensa, respalda la solicitud de la Agencia Tributaria para detener temporalmente la investigación fiscal tanto sobre Camino como sobre Quirón Prevención y su empresa matriz, Helios Healthcare Spain SL.
El origen de la investigación
La causa judicial, dirigida por el juez Antonio Viejo del Juzgado de Instrucción número 19 de Madrid, mantiene abierta una pieza separada que afecta a González Amador, al directivo de Quirón y a su esposa, Gloria Carrasco. El foco de la investigación es determinar si la adquisición, por parte de González Amador, de la empresa de cosmética leonesa Círculo de Belleza SL (propiedad de Carrasco), por medio millón de euros en diciembre de 2020, fue realmente el pago encubierto de una comisión para Camino, en compensación por los beneficios obtenidos en la venta de mascarillas durante la pandemia.
Indicios de simulación y posible corrupción
El informe fiscal, fechado el 18 de junio, destaca que es improbable que González Amador pagara tal cantidad por una empresa sin actividad. El texto señala como muy probable que la operación buscara retribuir un favor, bien relacionado con la intermediación en contratos entre FCS y Mape, el aumento de facturación a Quirón Prevención (empresa presidida por Francisco Javier Camino Marculet, esposo de Carrasco), o por ambas circunstancias.
El fiscal también resalta la importancia de investigar si los recursos obtenidos mediante estas actividades –presuntamente a través de sobornos en el sector privado– han sido transformados o disimulados para ocultar su origen ilícito.
Paralización de la inspección y posibles consecuencias fiscales
La Fiscalía se muestra favorable a la paralización de la inspección fiscal solicitada por la Agencia Tributaria. El informe subraya que la resolución penal sobre si el pago recibido por Carrasco en la venta de Círculo de Belleza SL constituye corrupción entre particulares tiene un impacto directo en el procedimiento inspector, así como en cuestiones relacionadas con la facturación de servicios a Quirón Prevención por parte de sociedades vinculadas a González Amador.
- La inspección tributaria ha detectado indicios de simulación en algunos servicios facturados.
- La eventual condena penal podría afectar tanto a los gastos deducidos en el impuesto de sociedades como a la deducibilidad del IVA soportado por Quirón Prevención y los grupos fiscales implicados.
Ampliación de la investigación
Este nuevo paso se suma a la investigación de datos bancarios, tributarios y de la Seguridad Social que la Unidad Central Operativa (UCO) de la Guardia Civil debe recabar sobre los investigados. La Audiencia Provincial de Madrid ha autorizado esta semana a la Guardia Civil a acceder a la información fiscal y de la Seguridad Social en el marco de la causa, corrigiendo así la decisión previa del juez instructor.
El desarrollo de esta investigación podría tener consecuencias relevantes tanto en el ámbito penal como en el tributario para los implicados y sus empresas.
Nota:
Los contenidos publicados en este sitio han sido generados y/o reelaborados mediante el uso de herramientas de inteligencia artificial.
elpuebloinforma.com declina toda responsabilidad, directa o indirecta, por eventuales errores, inexactitudes, omisiones u otras irregularidades presentes en los textos.
El usuario reconoce que dichos contenidos tienen exclusivamente fines informativos y no pueden sustituir en ningún caso fuentes oficiales ni asesoramientos profesionales.